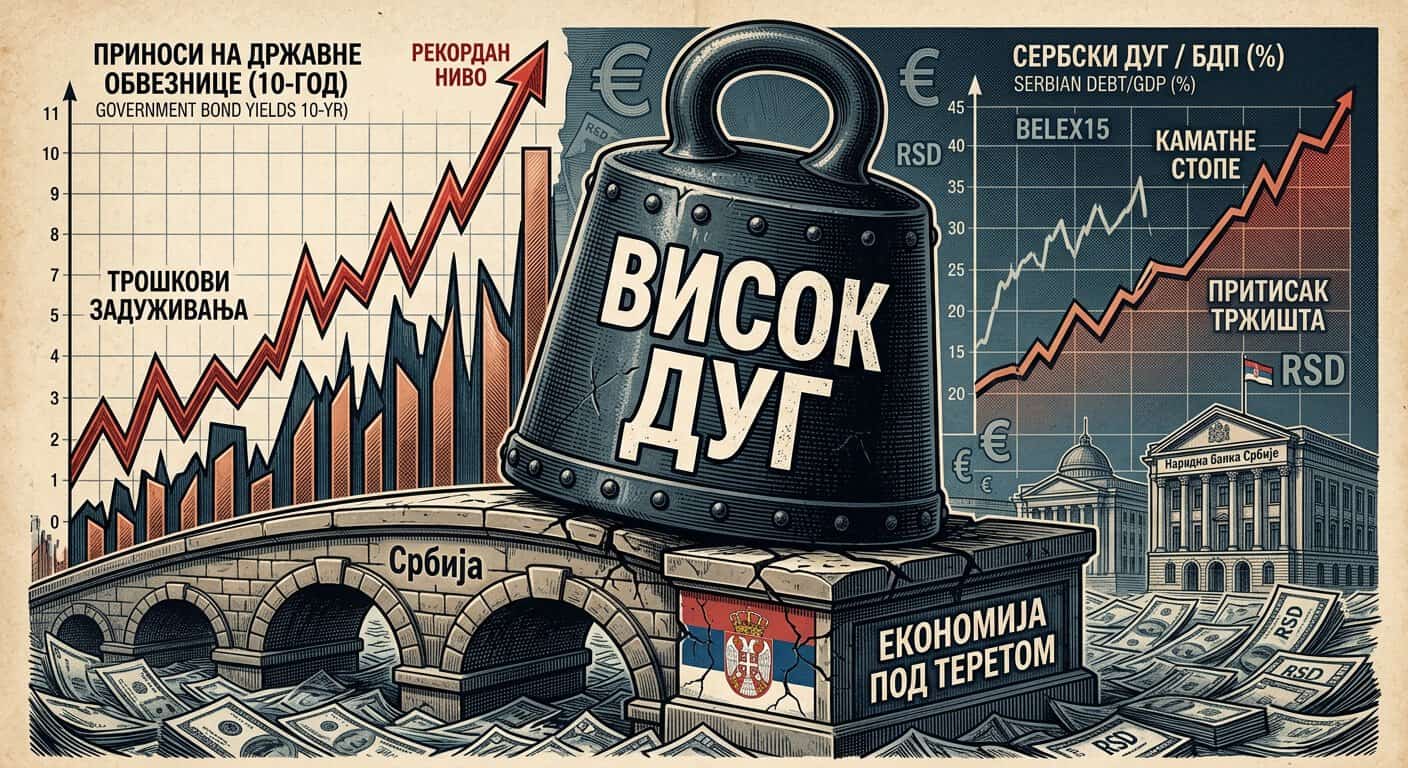
Нове власти у Србији након избора чека суочавање са драстично погоршаним условима задуживања приликом преговарања са кредиторима о условима рефинансирања спољног јавног дуга од 30,3 милијарде, док је укупни спољни дуг достигао рекордних 54,5 милијарди евра
Захтевани приноси инвеститора на десетогодишње државне обвезнице у САД драматично су порасли и прошлог месеца су, први пут после октобра 2023, прешли пет процената на годишњем нивоу. То је и највиши ниво још од јуна 2007, када је износио 5,29 одсто.
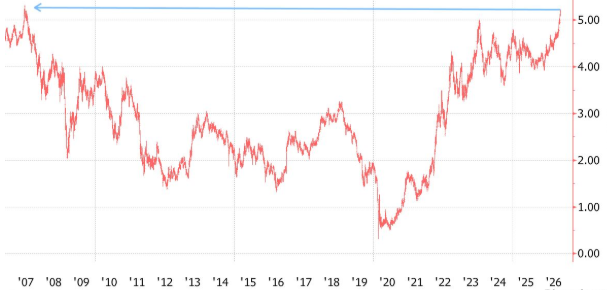
Принос на тридесетогодишње државне обвезнице од 5,64 одсто у септембру премашио је рекорд из 2002. Све се дешава паралелно са поновним скоком цена сирове нафте типа брент која се приближила нивоу од 110 долара због краха преговора зараћених страна, САД и Израела против Ирана око отварања Ормуског мореуза. Притом је и на први поглед видљиво присуство високог степена повезаности између краткорочних промена цена сирове нафте и захтеваних приноса инвеститора на државне обвезнице од почетка рата на Блиском истоку, од фебруара 2026.
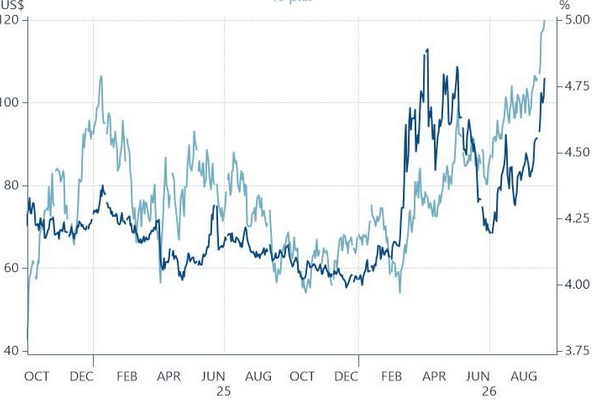
Посматрано на дужи рок, независно од тога када ће садашња енергетска криза бити окончана, истовремено ће деловати више фундаменталних фактора из макроекономског окружења који ће цену задуживања на тржишту обвезница повећавати. Инвеститори у државне обвезнице који су трпели огромне губитке у годинама пандемије због политике ниских и нултих каматних стопа централних банака наставиће да траже компензацију у дугом низу година, захтевајући од емитената обвезница плаћање знатно виших камата од садашњих.
Три индикатора указују да приноси на обвезнице САД неће пасти испод пет одсто
Чак и да се сукоб на Блиском истоку оконча у блиској будућности и снабдевање енергентима нормализује кроз Ормуски мореуз, а цене сирове нафте стабилизују на око 80 долара, због присутних структуралних фактора највероватнији сценарио је да ће захтевани принос на десетогодишње америчке обвезнице од пет одсто бити доња граница – минимална гарантована стопа приноса за инвеститоре.
У годинама пандемије, због политике ниских и нултих каматних стопа инвеститори у државне обвезнице трпели су огромне губитке, а да би то надокнадили од емитената ће тражити да дуги низ година плаћају знатно више камате од садашњих
Они ће тражити додатни принос за држање дугорочних обвезница уместо да примењују стратегију поновне куповине новоемитованих краткорочних обвезница са готовином коју су примили након доспећа претходне емисије краткорочних обвезница. Поређења ради, просечна стопа приноса на десетогодишње америчке државне обвезнице у периоду од 12 месеци пре избијања рата на Блиском истоку била је знатно нижа – 4,2 одсто, што је био резултат и предвиђања инвеститора да ће уследити серија смањења кључне каматне стопе од стране америчких Федералних резерви (Фед), што се није десило.
Три индикатора недвосмислено указују да би захтевани принос инвеститора од око пет одсто могао бити минимум. Први је растући федерални дуг САД, који је први пут нарастао на више од 40.000 милијарди долара, док је кумулативни дефицит федералне државе за фискалну 2026. на крају августа достигао 2.000 милијарди долара и за четири одсто је већи него на крају истог месеца прошле фискалне године, док је удео дефицита у БДП-у повећан са 4,4 на 5,8 одсто.
Амерички буџет за одбрану у фискалној 2026. достигао је рекорд од 1.000 милијарди, а од 2006. бруто федерални дуг је повећан за готово пет пута, док је БДП повећан за мање од 2,5 пута. Самим тим удео бруто дуга у БДП-у повећан је са испод 40 на око 100 посто.
Игнорисање упозорења да се заустави даље задуживање Србије резултираће високом ценом коју ће платити порески обвезници и ускоро ће пасти све маске о ниском степену задужености на подлози прецењеног номиналног БДП-а и фиксног курса
Процењује се да ће издаци за камате, као други по величини у федералном буџету, у овој фискалној години достићи историјски висок ниво од 1.100 милијарди, са учешћем од 3,2 одсто у БДП-у и да ће се, према пројекцији Конгресне канцеларије за буџет, у 2036. то учешће повећати на 4,6 одсто БДП-а. Све то води растућој понуди државних обвезница и, последично, растућим приносима које траже пробирљиви инвеститори, који беже од других, високоризичних облика финансијске активе.
Други индикатор је брзи пораст инвестиција највећих технолошких компанија у инфраструктуру за вештачку интелигенцију (дата центре), које само током ове године Бенк оф Америка процењуе на више од 700 милијарди долара. То значи да тржиште корпоративних обвезница продукује брзо растуће задуживање корпоративног сектора, па све већа конкуренција за капитал директно сужава простор држави за продају новоемитованих обвезница. Конкуренција између свих зајмотражилаца за привлачење готовине од инвеститора ће бити све жешћа.
Трећи је инфлација, која ни након пет и по година неће бити брзо враћена на циљани ниво од два одсто. Према последњим прогнозама Фед не очекује да ће да достигне циљану стопу инфлације до 2029. То значи наставак политике подизања кључне каматне стопе Феда, која након септембарског повећања износи 3,75–4,00 одсто. Тим пре, јер је тржиште рада стабилно, са стопом незапослености од 4,1 до 4,2 одсто, уз велике изгледе за одржавање снажног раста привредне активности, упркос повећању каматних стопа, што потврђује пораст Џеј Пи Морган индекса менаџера набавке у индустрији не само у САД, већ и на глобалном нивоу, који није забележен дужи низ година.
Највеће технолошке компаније само у току ове године у инфраструктуру за вештачку интелигенцију инвестирале су више од 700 милијарди долара, а појачана понуда корпоративних обвезница диретно сужава простор држави за продају њених нових обвезница
Тржишни актери, судећи по каматним своповима, очекују да би у наредних 12 месеци Фед могао три до четири пута повећати каматну стопу, за по 25 базних поена. Таква политика ће подстицати инвеститоре да продају државне обвезнице. Масовна распродаја америчких државних обвезница је појачана последњег понедељка у септембру, након што је објављен вест да је председник Доналд Трамп одбио услове које је за потпуно отварање Ормуског мореуза предложио Иран.
Укорењена инфлација је лоша за власнике обвезница јер еродира вредност купона и отплате главнице које инвеститори добијају у будућности. Бег у акције је природна реакција јер берзански индекси бележе висок раст.
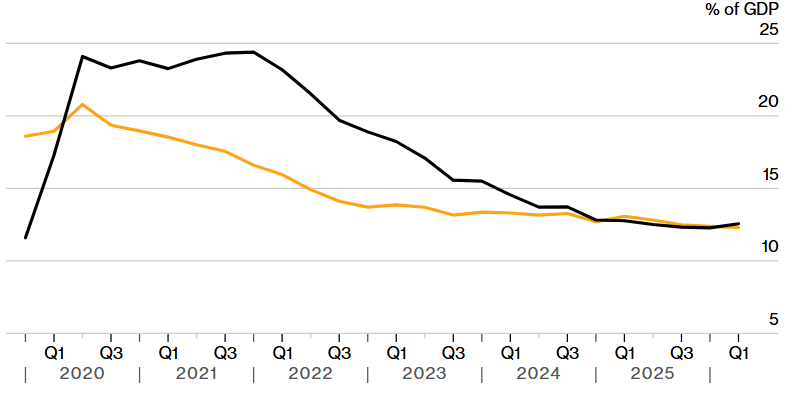
Отуда не чуди што је удео портфеља америчких државних обвезница у поседу страних официјелних инвеститора у БДП-у од краја децембра 2019. до краја марта ове године смањен са 18,6 на 12,3 одсто, док је удео Феда, након рекордног повећања учешћа током пандемије, поново на нивоу пре њеног избијања.
Импулси са америчког тржишта обвезница диктирају промене на другим тржиштима
Ако се упореди динамика приноса на десетогодишње државне обвезнице у САД, Немачкој, Великој Британији, Јапану и еврозони у последњих десет година, очигледно је да снажни раст приноса током ове године у те три земље и еврозони само следи раст у САД. То се могло и очекивати, јер је америчко тржиште обвезница најдубље и најшире у свету.
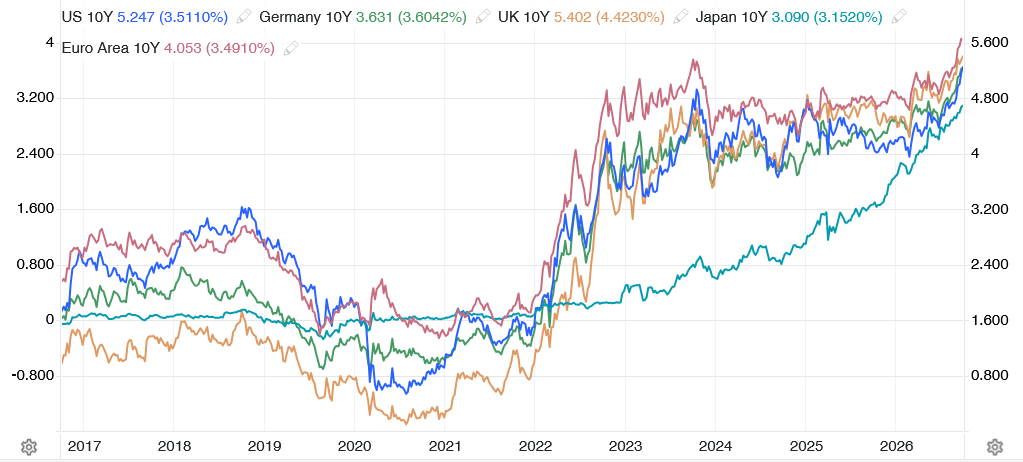
У Немачкој су због распродаје инвеститора приноси на десетогодишње обвезнице порасли на 3,59 одсто, што је највиши ниво још од 2009. Приноси на обвезнице у Великој Британији били су нешто већи од приноса на америчке, док су приноси на јапанске обвезнице прешли границу од три одсто, а на обвезнице у еврозони, у целини, у септембру су већи од четири процента.
Према Блумберг глобал говермент Бонд индексу, инвеститори који су у корпи држали широк спектар државних обвезница изгубили су у протеклом делу 2026. године приближно 2,4 одсто вредности, у поређењу са добитком од 6,8 процената у 2025, па ће наставак започетог растућег тренда захтеваних приноса бити природна реакција инвеститора у свету.
Тржишни актери очекују да би у наредних 12 месеци америчке Федералне резерве могле три до четири пута повећати каматну стопу, за по 0,25 процентних поена
На дужи рок два фактора из реалног сектора додатно ће вршити притисак на повећање каматних стопа за задуживање држава на тржишту обвезница у свету: ограничења у глобалном ланцу снабдевања и утицај климатских промена.

Нема сумње да нове власти у Србији након октобарских избора чека суочавање са драстично погоршаним условима задуживања на међународном тржишту капитала, приликом преговарања са кредиторима о условима рефинансирања спољног јавног дуга од око 30,3 милијарди евра, колико је износио средином ове године. Истовремено, укупни спољни дуг достигао је рекордних 54,5 милијарди евра.
Укорењена инфлација је лоша за власнике обвезница јер еродира вредност купона и отплате главнице које инвеститори добијају у будућности. Бег у акције је природна реакција јер берзански индекси бележе висок раст
Игнорисање раније јавно изнетих упозорења, у мају ове године, да садашње власти зауставе даље задуживање Србије, резултираће високом ценом коју ће платити порески обвезници. Аутоматски ће пасти и све маске о ниском степену задужености Србије на подлози прецењеног номиналног БДП-а, израженог у еврима и фиксног курса динара, који је досадашња власт 14 година одржавала по сваку цену.